Introdução
Uma empresa offshore permanece como um dos instrumentos mais sofisticados do planejamento empresarial, patrimonial e sucessório internacional. Apesar disso, poucas figuras jurídicas despertam tantas interpretações simplificadas quanto as sociedades constituídas em jurisdições estrangeiras. É frequente encontrar análises que reduzem a offshore à condição de mecanismo exclusivamente tributário, ou que pressupõem, de maneira equivocada, que sua constituição transfere integralmente a disciplina jurídica da empresa para o país onde ela foi incorporada.
Essa percepção decorre de uma compreensão excessivamente territorial do Direito, segundo a qual bastaria identificar o Estado de constituição da sociedade para definir todo o regime jurídico a ela aplicável. Essa lógica pode até ser suficiente para empresas cujas atividades, patrimônio, administração e sócios permaneçam concentrados em um único país. Mostra-se insuficiente, porém, diante das modernas estruturas empresariais internacionais, nas quais raramente todos os elementos juridicamente relevantes se encontram concentrados em uma única jurisdição. Um exemplo “simples”, e perfeitamente possível, é que uma holding seja constituída nas Ilhas Virgens Britânicas (BVI), possua imóveis em Portugal, mantenha contas bancárias na Suíça, detenha participações societárias nos Estados Unidos e tenha como controlador uma pessoa física residente fiscal no Brasil. Nesse cenário, nenhuma legislação nacional, isoladamente considerada, é capaz de disciplinar integralmente toda a relação jurídica envolvida.
É precisamente nesse contexto que surge o problema jurídico central deste ensaio. A questão não consiste em descobrir qual legislação rege uma offshore, mas em compreender como diferentes sistemas normativos coexistem, distribuem competências e interagem sobre uma mesma estrutura societária internacional. A empresa internacional transforma-se em ponto de convergência entre diferentes ordens jurídicas, cada qual responsável por disciplinar uma dimensão distinta da mesma atividade econômica: a constituição da pessoa jurídica, sua governança, a tributação de seus controladores, o tratamento dos rendimentos produzidos em diferentes países, a transparência patrimonial e a identificação de beneficiários finais.
A empresa internacional não está submetida a uma pluralidade concorrente de legislações, mas a uma pluralidade coordenada de regimes jurídicos, cada qual exercendo competência normativa sobre aspectos distintos da mesma realidade econômica. Para demonstrá-la, o texto percorre três camadas normativas sucessivas. No tópico 2, aborda-se a lex societatis da jurisdição de constituição; no tópico 3, trata-se da legislação do Estado de residência fiscal do controlador; e, no tópico 4, o Direito Tributário Internacional, o qual responde por coordenar a atuação simultânea dessas duas primeiras ordens. A essas camadas soma-se a disciplina de prevenção à lavagem de dinheiro e ao financiamento do terrorismo, aplicável especificamente a estruturas societárias internacionais no mercado de valores mobiliários brasileiro em que as examino no tópico 5. Por último, no tópico 6, os padrões internacionais de transparência, identificação de beneficiário final e cooperação regulatória, que atravessam transversalmente todas essas camadas.
1. As relações econômicas internacionais e seus reflexos
Durante muito tempo, admitia-se que a atividade empresarial pudesse ser integralmente enquadrada dentro do ordenamento de um único Estado, realidade em que produção, administração, patrimônio e mercado consumidor permaneciam concentrados dentro das fronteiras nacionais. A expansão dos investimentos internacionais rompeu essa unidade: hoje uma empresa pode nascer em um país, atuar em outro, captar recursos em um terceiro, possuir ativos distribuídos por diversas jurisdições e ser controlada por investidores residentes em Estados diferentes. Cada um desses elementos estabelece um vínculo jurídico próprio com determinado ordenamento, fazendo surgir múltiplos critérios de conexão reconhecidos pelo Direito Internacional Privado. A partir desses critérios é possível identificar, para cada categoria de relação jurídica, qual ordenamento é chamado a discipliná-la: a legislação do local do bem para os direitos reais, a lei escolhida pelas partes ou o local de execução para os contratos, e assim sucessivamente.
Sob essa perspectiva, a empresa internacional deixa de ser vista apenas como uma pessoa jurídica isolada e passa a ser compreendida como um complexo de relações jurídicas transnacionais, cada uma vinculada a diferentes elementos de conexão: a personalidade jurídica permanece ligada ao Estado de constituição; os direitos reais acompanham a legislação do local onde se encontram os bens (lex rei sitae); as obrigações tributárias dependem da residência fiscal dos contribuintes e da localização da fonte produtora dos rendimentos; e os mecanismos internacionais de cooperação complementam esse conjunto normativo sempre que a operação ultrapassa fronteiras nacionais.
Essa fragmentação da competência legislativa não representa desordem jurídica, mas consequência natural da coexistência entre soberanias estatais: cada Estado disciplina os aspectos sobre os quais possui competência, sem que isso implique conflito com os demais ordenamentos. É por essa razão que identificar a jurisdição de constituição da empresa resolve apenas uma parcela do problema: permite localizar a lei responsável pela personalidade da sociedade, mas não todas as demais normas que sobre ela incidirão.
2. A lex societatis: regime jurídico da jurisdição de constituição
2.1. Conceito e função
A resposta sobre qual ordenamento é responsável pela própria existência da sociedade é dada pelo princípio da lex societatis, um dos pilares do Direito Internacional Privado das sociedades empresárias. Segundo esse princípio, a personalidade jurídica da sociedade, sua constituição, capacidade, organização interna, governança corporativa, órgãos de administração, a responsabilidade de administradores e sócios, bem como os procedimentos de reorganização societária, fusão, incorporação, cisão, liquidação e extinção são disciplinados pela legislação da jurisdição sob cuja autoridade a empresa foi regularmente constituída.
Trata-se de requisito indispensável à segurança das relações empresariais internacionais: se cada país pudesse disciplinar livremente a personalidade jurídica de uma empresa estrangeira apenas porque ela mantém negócios em seu território, a estabilidade das relações econômicas internacionais tornar-se-ia impraticável. A previsibilidade exige que exista um único ordenamento responsável por definir quando uma sociedade nasce, quais são seus órgãos deliberativos, quais poderes possuem seus administradores e quais procedimentos deverão ser observados para sua eventual dissolução.
Por isso mesmo, a personalidade jurídica acompanha a lei que criou a sociedade, e não os sócios que a controlam: se dois investidores brasileiros constituem uma holding nas Ilhas Virgens Britânicas, essa sociedade permanecerá britânico-virginiana ainda que nenhum dos sócios resida naquele território e nenhuma operação econômica seja ali realizada.
À lex societatis compete também disciplinar o capital social e a responsabilidade dos administradores, abrangendo deveres fiduciários, dever de diligência (duty of care), dever de lealdade (duty of loyalty), conflitos de interesses e hipóteses de destituição, sem prejuízo de outros países imporem responsabilidades adicionais quando houver reflexos tributários, regulatórios ou penais em seus respectivos territórios.
Mais uma vez, diferentes ordens jurídicas coexistem sem necessariamente disputar competência sobre o mesmo objeto, cada uma regulando uma dimensão específica da atuação empresarial.
2.2. Exemplos comparados
Nas Ilhas Virgens Britânicas, o BVI Business Companies Act disciplina desde a incorporação até a dissolução das chamadas BVI Business Companies, regulando os poderes da companhia, a responsabilidade limitada dos membros, a emissão de ações, fusões, continuações (continuation) e liquidação, com elevada flexibilidade contratual e reduzidas formalidades corporativas. Nas Ilhas Cayman, o Companies Act desempenha função semelhante, disciplinando a constituição das sociedades, os direitos dos acionistas, a estrutura administrativa, a manutenção de registros societários e os procedimentos de dissolução, com forte vocação para fundos de investimento e veículos de propósito específico (Special Purpose Vehicles, SPVs). Já nos Emirados Árabes Unidos, o Federal Decree-Law No. 32 of 2021 on Commercial Companies estabelece as regras gerais aplicáveis às sociedades comerciais, coexistindo com regimes específicos das diversas Free Zones, concebidas para atrair investimentos internacionais.[1]
2.3. Os limites da lex societatis
Apesar de sua centralidade, a lex societatis não disciplina todas as consequências econômicas decorrentes da atuação da sociedade. Ela não define, por exemplo, qual Estado poderá tributar os lucros atribuídos ao controlador residente em outro país, não regula a incidência das normas cambiais do Estado de residência do investidor, não substitui a legislação imobiliária do país onde a empresa possui bens, não afasta as regras bancárias da jurisdição onde mantém contas e não elimina obrigações declaratórias perante autoridades fiscais estrangeiras. Em suma, a norma societária disciplina a vida interna da companhia, isto é, quem pode constitui-la, os direitos políticos e patrimoniais dos acionistas e os quóruns deliberativos, mas não responde quem tributará seus lucros, qual país exigirá informações sobre beneficiários finais ou quais normas regularão a distribuição internacional de dividendos. É justamente essa limitação que revela por que a empresa internacional não pode ser compreendida sob a lógica da exclusividade legislativa: a lex societatis constitui apenas a primeira camada normativa.
2.4. A internacionalização do próprio direito societário
Nas últimas duas décadas, organismos internacionais passaram a influenciar diretamente as reformas legislativas dessas jurisdições. O BVI Business Companies Act sofreu sucessivas alterações destinadas a incorporar exigências de manutenção de registros financeiros, identificação de beneficiários finais e cooperação regulatória internacional. Nas Ilhas Cayman, o tradicional modelo de elevada confidencialidade cedeu lugar a registros de beneficiários finais, regras de substância econômica (economic substance) e maior cooperação com autoridades estrangeiras, sob influência das recomendações da OCDE e do GAFI/FATF. Os Emirados Árabes Unidos, por sua vez, instituíram, por meio do Federal Decree-Law No. 47 of 2022, um imposto corporativo federal alinhado aos padrões da OCDE.[2]
Portanto, mesmo a primeira camada normativa da empresa internacional já não pode ser compreendida sob perspectiva puramente doméstica: ela dialoga permanentemente com padrões internacionais de compliance e governança, aos quais se voltará no tópico 6. Contudo, a constituição válida da sociedade estrangeira não altera por si só a condição jurídica de seus sócios perante seus respectivos Estados de residência, o que conduz à segunda camada normativa.
3. O Estado de residência fiscal do controlador
A constituição válida de uma companhia no exterior não rompe os vínculos jurídicos existentes entre seus sócios e o Estado onde mantêm residência fiscal. A personalidade jurídica pertence ao Estado de constituição, e a residência fiscal pertence ao indivíduo ou à pessoa jurídica controladora, vínculos distintos, disciplinados por fundamentos jurídicos igualmente distintos. Uma sociedade pode permanecer regularmente constituída nas Ilhas Cayman, nas BVI ou nos Emirados Árabes Unidos, enquanto seu controlador permanece plenamente submetido às normas tributárias, cambiais e declaratórias de seu Estado de residência. A internacionalização da sociedade não internacionaliza, automaticamente, a residência fiscal do investidor.
No ordenamento brasileiro, o Código Tributário Nacional estabelece as normas gerais que estruturam o exercício da competência tributária. Essa estrutura foi significativamente ampliada pela Lei nº 14.754, de 12 de dezembro de 2023, que promoveu profunda alteração na tributação das aplicações financeiras mantidas no exterior e das entidades controladas por pessoas físicas residentes no Brasil, incorporando ao ordenamento nacional mecanismos inspirados nas Controlled Foreign Company Rules (CFC Rules). A lei não declarou ilícita a utilização de empresas offshore nem proibiu sua constituição; seu objetivo foi reduzir o diferimento indefinido da tributação de rendimentos auferidos por entidades controladas no exterior, aproximando o sistema brasileiro das diretrizes internacionais de combate à erosão da base tributária.[3]
Esse deslocamento metodológico é relevante: a pergunta deixa de ser “onde está localizada a empresa?” e passa a ser “quem a controla economicamente e onde esse controlador mantém residência fiscal?”. A empresa permanece estrangeira e sua personalidade jurídica continua submetida ao Direito Societário da jurisdição de constituição. Entretanto, determinados efeitos econômicos por ela produzidos passam a irradiar consequências tributárias para o controlador residente no Brasil, segundo os critérios da legislação nacional, orientação também adotada pela Instrução Normativa RFB nº 2.180, de 11 de março de 2024, editada pela Receita Federal do Brasil para disciplinar a referida lei.[4]
Ademais, a residência fiscal produz efeitos que extrapolam a incidência do Imposto sobre a Renda. Gera deveres de informação, como a Declaração de Capitais Brasileiros no Exterior, a DCBE, administrada pelo Banco Central do Brasil, cuja finalidade, voltada para a produção de estatísticas macroeconômicas e ao monitoramento de fluxos de capitais, é distinta da fiscalização tributária, mas cujo descumprimento pode acarretar consequências administrativas relevantes.[5]
Deve-se destacar que não há aqui uma sobreposição de competências entre a lex societatis e o Direito Tributário do Estado de residência, mas uma distribuição funcional de atribuições, ou seja, enquanto a primeira disciplina a existência da empresa, a segunda disciplina os deveres jurídicos de seus controladores.
O equívoco mais comum do planejamento patrimonial internacional está em supor que a escolha da jurisdição de constituição seja suficiente para redefinir toda a disciplina jurídica da operação, quando, na realidade, ela altera apenas o regime societário da empresa, permanecendo os vínculos tributários, cambiais e regulatórios do controlador determinados pelo ordenamento de sua residência fiscal.
4. O Direito Tributário Internacional como terceira camada normativa
A coexistência entre a lex societatis e a legislação do Estado de residência fiscal do controlador é suficiente para explicar por que uma mesma empresa se submete a duas ordens jurídicas distintas. Por outro lado, ela não capaz de explicar o que ocorre quando mais de um Estado pretende, simultaneamente e com igual legitimidade, tributar a mesma renda, situação comum sempre que uma sociedade constituída em determinada jurisdição gera rendimentos com origem em um terceiro país e beneficia um controlador residente em um quarto Estado. Esse é o objeto próprio do Direito Tributário Internacional, cuja função não é atribuir competência exclusiva a um único Estado, mas coordenar o exercício simultâneo de competências tributárias legítimas e concorrentes.
4.1. Elementos de conexão tributários e o problema da dupla tributação
Enquanto o Direito Societário adota como elemento de conexão o Estado de constituição, o Direito Tributário Internacional trabalha com critérios próprios, que são a residência fiscal do contribuinte, a localização da fonte produtora da renda e a existência de um estabelecimento permanente (permanent establishment), por meio do qual a atividade econômica é exercida em território estrangeiro. Como o Estado de residência e o Estado da fonte frequentemente reivindicam, cada qual com fundamento legítimo, o direito de tributar a mesma renda, os acordos de bitributação desempenham papel coordenador, pois distribuem entre os Estados contratantes a competência para tributar cada categoria de rendimento, entre dividendos, juros, royalties, ganhos de capital e lucros de estabelecimentos permanentes, e preveem métodos de eliminação da dupla tributação remanescente (isenção ou crédito tributário).
A quase totalidade da rede mundial de tratados bilaterais de bitributação segue, com variações pontuais, a estrutura da Convenção-Modelo da OCDE sobre a Renda e o Capital, que oferece definições uniformes de residência e de estabelecimento permanente, regras de partilha (distributive rules) para cada categoria de rendimento e critérios de desempate (tie-breaker rules) para os casos de dupla residência. Ainda que o Brasil não seja membro da OCDE, boa parte de sua rede de acordos de bitributação dialoga com esse modelo, o que explica por que a análise de uma estrutura envolvendo controlador brasileiro e sociedade estrangeira frequentemente exige a leitura combinada da legislação interna brasileira com o tratado eventualmente aplicável.[6]
4.2. O Projeto BEPS, o Instrumento Multilateral e o uso abusivo de estruturas societárias
A partir de 2013, a OCDE e o G20 conduziram o Projeto Base Erosion and Profit Shifting – BEPS (Erosão da Base Tributária e Transferência de Lucros), destinado a enfrentar estratégias que exploram lacunas e assimetrias entre sistemas tributários nacionais para deslocar artificialmente lucros para jurisdições de baixa ou nenhuma tributação, dissociando a localização da renda tributável da localização da atividade econômica que a gerou.[7]
Como grande parte das medidas recomendadas pelo Projeto BEPS dependia de alterações em milhares de tratados bilaterais preexistentes, a OCDE desenvolveu a Convenção Multilateral para Implementar Medidas Relacionadas a Tratados Tributários para Prevenir a Erosão da Base Tributária e a Transferência de Lucros, conhecida como Instrumento Multilateral, o Multilateral Instrument – MLI, assinada em 7 de junho de 2017 e em vigor, para os primeiros signatários, desde 1º de julho de 2018, permitindo modificar simultaneamente um amplo conjunto de tratados abrangidos, sem necessidade de renegociação bilateral individual. Entre suas medidas mais relevantes para as estruturas offshore está o teste do propósito principal, o principal purpose test, que nega os benefícios de um tratado quando se conclui que obtê-lo foi um dos propósitos principais de determinado arranjo societário, além das regras destinadas a evitar a elisão artificial do estatuto de estabelecimento permanente.[8]
O Brasil assinou o MLI somente em 20 de outubro de 2025, e até a presente data, o instrumento ainda não produz efeitos na ordem jurídica brasileira, pois permanecem pendentes a aprovação do Congresso Nacional e o depósito do instrumento de ratificação perante a OCDE, sem os quais as modificações do MLI não alcançam os tratados brasileiros abrangidos. Mesmo assim, não significa que estruturas com controlador brasileiro estejam imunes a esse tipo de escrutínio, pois cláusulas antielisivas de objetivos semelhantes ao teste do propósito principal já constam de protocolos bilaterais recentemente renegociados pelo Brasil, independentemente do MLI.[9]
A distinção é relevante porque esse conjunto normativo desloca o exame de uma estrutura internacional para além da mera validade formal da constituição societária: uma holding regularmente constituída em determinada jurisdição pode, sob esse paradigma, ter os benefícios de um tratado de bitributação recusados pela administração fiscal de um dos Estados envolvidos, caso se conclua que sua interposição teve como propósito principal a obtenção artificial desse benefício, ainda que sua personalidade jurídica permaneça inteiramente válida à luz de sua lex societatis.
4.3. Cooperação administrativa e intercâmbio de informações
A coordenação entre Estados não se limita à repartição de competências para tributar. Ela depende também de mecanismos que permitam a cada administração tributária conhecer os fatos ocorridos fora de seu território.
A Convenção Multilateral sobre Assistência Administrativa Mútua em Matéria Tributária, desenvolvida conjuntamente pela OCDE e pelo Conselho da Europa e emendada pelo Protocolo de 2010, da qual o Brasil se tornou parte em 2016, constitui a base convencional mais abrangente para a troca de informações entre administrações fiscais, incluindo a troca automática, a troca a pedido e a troca espontânea de dados. É sobre esse fundamento que se apoia o Padrão de Troca Automática de Informações Financeiras, o Common Reporting Standard ou CRS, desenvolvido pela OCDE e adotado pelo Brasil desde 2018, segundo o qual instituições financeiras de dezenas de jurisdições reportam periodicamente às suas autoridades locais os dados de contas mantidas por não residentes, dados esses automaticamente compartilhados com o Estado de residência fiscal do titular.[10]
É por meio desse mecanismo, e não da legislação societária da jurisdição de constituição, que uma conta bancária mantida na Suíça por uma holding constituída nas Ilhas Cayman pode ter seus dados comunicados à Receita Federal do Brasil quando o beneficiário final for identificado como residente fiscal brasileiro.
Portanto, o Direito Tributário Internacional não compete com a lex societatis nem com a legislação do Estado de residência do controlador. A lex societatis as pressupõe e as articula, coordenando o exercício simultâneo de competências tributárias legítimas e assegurando que a informação necessária a esse exercício efetivamente circule entre os países envolvidos.
5. PLD/FTP, estruturas societárias internacionais e a Resolução CVM nº 245/2026
A análise das estruturas societárias internacionais não se encerra nas três camadas normativas anteriormente examinadas. Se a lex societatis disciplina a existência e a organização da sociedade, se a residência fiscal do controlador determina parcela relevante de seus deveres tributários e se o Direito Tributário Internacional coordena competências fiscais concorrentes, uma quarta dimensão assume crescente importância no mercado de valores mobiliários brasileiro, qual seja: a prevenção à lavagem de dinheiro, ao financiamento do terrorismo e ao financiamento da proliferação de armas de destruição em massa (PLD/FTP).
Essa dimensão não substitui as anteriores, mas sobrepõe-se a elas como mecanismo regulatório destinado a identificar, avaliar e mitigar riscos relacionados à utilização de estruturas jurídicas e financeiras internacionais, cujo principal marco é a Resolução CVM nº 50, de 31 de agosto de 2021, que estabelece procedimentos de identificação, avaliação, monitoramento e comunicação destinados aos participantes submetidos à regulamentação da Comissão de Valores Mobiliários.[11]
A evolução desse regime adquiriu nova dimensão com a Resolução CVM nº 245, de 1º de julho de 2026, que alterou pontualmente a Resolução CVM nº 50/2021, reforçando os mecanismos de diligência aplicáveis a determinadas situações de maior risco e introduzindo, por meio do art. 17-A, disciplina específica para operações e situações envolvendo investidores não residentes relacionados a jurisdições identificadas segundo os parâmetros do Grupo de Ação Financeira Internacional (GAFI). A alteração é particularmente relevante para a análise das estruturas offshore porque desloca parte importante da investigação regulatória da pessoa jurídica formalmente considerada para a estrutura econômica e de controle que se encontra por trás dela: a pergunta regulatória deixa de ser exclusivamente “onde a sociedade foi constituída?” e passa a envolver quem a controla, quem é seu beneficiário final, quais entidades compõem sua cadeia de controle, quem a representa e quais jurisdições estão (in)diretamente relacionadas à estrutura.[12]
5.1. A Resolução CVM nº 50/2021 e o regime de PLD/FTP
A Resolução CVM nº 50/2021 estabelece o regime de prevenção à lavagem de dinheiro, ao financiamento do terrorismo e ao financiamento da proliferação de armas de destruição em massa no âmbito do mercado de valores mobiliários.
Sua lógica regulatória baseia-se na identificação e avaliação de riscos, no conhecimento e acompanhamento dos clientes, no monitoramento de operações e situações atípicas e na adoção de procedimentos destinados a impedir que participantes e estruturas do mercado sejam utilizados para finalidades ilícitas. Portanto, a disciplina não parte de uma presunção de ilicitude decorrente da utilização de estruturas internacionais, e a existência de uma sociedade estrangeira, por si só, não transforma sua atividade em irregular. O elemento juridicamente relevante é o risco associado à estrutura, à operação, ao cliente e às pessoas que se encontram por trás da relação econômica, distinção fundamental para a compreensão jurídica das sociedades offshore.
Uma sociedade constituída em uma jurisdição estrangeira pode ser perfeitamente válida segundo sua respectiva lex societatis. No entanto, essa validade não impede que determinada operação realizada no mercado de valores mobiliários brasileiro seja submetida a procedimentos adicionais de diligência sempre que presentes circunstâncias objetivamente qualificadas pela regulamentação de PLD/FTP.
Portanto, a Resolução CVM nº 50 acrescenta uma perspectiva funcional à análise, pois não se examina apenas a validade formal da pessoa jurídica, mas também o risco que sua utilização pode representar para o sistema regulado.
5.2. A Resolução CVM nº 245/2026 e o reforço da diligência regulatória
A Resolução CVM nº 245/2026 alterou a Resolução CVM nº 50/2021 com o objetivo de reforçar determinadas medidas de prevenção e diligência. Entre as alterações, o § 1º do art. 16 passou a contemplar o monitoramento contínuo e reforçado, mediante a adoção de procedimentos mais rigorosos para a seleção de operações ou situações atípicas, nos termos do art. 20, independentemente da classificação de risco desse investidor. Contudo, a inovação mais diretamente relacionada às estruturas societárias internacionais encontra-se no novo art. 17-A: o dispositivo determina que as pessoas mencionadas nos incisos I a III do art. 3º, entre elas administradores fiduciários, gestores de carteira, distribuidores e demais participantes sujeitos ao regime, devem, no limite de suas atribuições, adotar medidas reforçadas de diligência devida quando houver operações ou situações envolvendo investidor não residente que resida, tenha sede ou seja constituído em países, jurisdições, dependências ou locais que não aplicam ou aplicam insuficientemente as recomendações do GAFI, conforme listas emanadas por aquele organismo.[13]
É necessário ressaltar que a Resolução CVM nº 245/2026 foi editada com dispensa de análise de impacto regulatório e de consulta pública prévia, com entrada em vigor apenas quinze dias após a publicação.[14] Essa circunstância, embora não vicie a norma, integra o contexto procedimental relevante para a avaliação jurídica de sua legitimidade e de sua exequibilidade prática pelos participantes do mercado. A norma não cria uma disciplina geral para todas as sociedades offshore, e seu alcance é mais específico, estabelecendo resposta regulatória reforçada para situações qualificadas como de maior risco no âmbito do regime de PLD/FTP.
Essa distinção deve ser preservada porque a classificação de determinada jurisdição para fins de PLD/FTP não se confunde necessariamente com sua classificação para fins tributários. Uma mesma jurisdição pode ser examinada sob a perspectiva da legislação societária local, das normas fiscais brasileiras, dos tratados internacionais e, simultaneamente, das recomendações do GAFI, cada regime produzindo consequências próprias. Portanto, a multiplicidade normativa identificada nos tópicos anteriores manifesta-se novamente no campo regulatório.
5.3. Investidor não residente e jurisdição de risco
A nova disciplina é particularmente relevante para as estruturas internacionais porque toma a condição do investidor não residente como um dos elementos desencadeadores das medidas reforçadas. Contudo, não basta observar a nacionalidade do investidor. Ela utiliza critérios relacionados à residência, sede ou constituição em determinada jurisdição, o que exige que a análise regulatória considere o vínculo jurídico e econômico efetivamente existente entre o investidor e a jurisdição correspondente. Esse aspecto é coerente com a lógica geral que aqui se apresenta, ou seja, da mesma maneira que a residência fiscal do controlador não se confunde com a jurisdição de constituição da sociedade, a identificação do investidor não pode ser reduzida à nacionalidade da pessoa que formalmente aparece na estrutura.
Em estruturas societárias complexas, uma pessoa jurídica constituída em determinada jurisdição pode ser controlada por outra sociedade, que, por sua vez, seja controlada por uma pessoa física residente em terceiro Estado. Nesses casos, a identificação da sociedade formalmente participante da operação representa apenas o primeiro estágio da análise, e a cadeia societária pode revelar elementos adicionais relevantes para a avaliação regulatória. É justamente nesse ponto que a Resolução CVM nº 245/2026 introduz elemento particularmente importante para a análise das estruturas offshore.
5.4. Estruturas societárias, cadeias de controle e beneficiários finais
O § 2º do novo art. 17-A amplia expressamente o alcance das medidas previstas no dispositivo: os deveres nele estabelecidos também se aplicam a clientes e investidores, residentes ou não residentes, que estejam relacionados com estruturas societárias, cadeias de controle, beneficiários finais ou representantes direta ou indiretamente vinculados às jurisdições listadas, ou mesmo a qualquer outra situação classificada como de alto risco derivada das listas de que trata o caput.
A importância desse dispositivo para a análise das sociedades offshore é significativa. O risco regulatório não está necessariamente localizado na pessoa jurídica que mantém relação direta com o participante do mercado, podendo encontrar-se em nível posterior da estrutura. Uma sociedade constituída em jurisdição de menor risco pode, dentre outros exemplos, integrar uma cadeia de controle que alcance outra jurisdição abrangida pelas medidas previstas. Igualmente, o beneficiário final de uma estrutura formalmente constituída em determinado país pode possuir vínculo direto ou indireto com outra jurisdição relevante para fins de PLD/FTP.
Vê-se como consequência uma mudança metodológica, qual seja, a análise deixa de ser predominantemente horizontal, concentrada na identificação das pessoas jurídicas que participam diretamente da operação, e passa a exigir também uma análise vertical, capaz de alcançar os diferentes níveis da cadeia de controle, que vai da pessoa jurídica participante à cadeia societária, ao controlador, ao beneficiário final, ao representante e às jurisdições de vinculação. Isso não significa que a identificação de um beneficiário final relacionado a determinada jurisdição implique, automaticamente, irregularidade da estrutura; significa, porém, que essa circunstância pode desencadear deveres regulatórios adicionais quando presentes os pressupostos definidos pela Resolução CVM nº 50, a partir da redação dada pela Resolução CVM nº 245/2026.
5.5. As medidas reforçadas de diligência
O novo art. 17-A, § 1º estabelece um conjunto mínimo de medidas que devem integrar a diligência reforçada nas hipóteses nele previstas:
Essas medidas revelam que a regulamentação pode atuar desde o momento de estabelecimento da relação de negócios, e não apenas posteriormente à realização da operação, o que é particularmente relevante para estruturas internacionais complexas, nas quais a identificação do beneficiário final, da cadeia de controle e da origem dos recursos pode exigir documentação e informações adicionais.
Nesse sentido, a diligência reforçada não equivale necessariamente à rejeição da estrutura internacional, pois seu objetivo é permitir que o participante regulado conheça adequadamente a estrutura, identifique os fatores de risco e adote medidas proporcionais para sua mitigação, sendo o encerramento da relação de negócios reservado, pela própria norma, às hipóteses de risco inaceitável e não mitigável, o que impede que a regulamentação seja interpretada como proibição geral às estruturas offshore e estabelece, de antemão, uma estrutura de resposta regulatória baseada em risco.
Essa leitura pressupõe parâmetros minimamente objetivos para a aferição do que sejam riscos “inaceitáveis e não mitigáveis”, expressão que a própria resolução não aprofunda. Na ausência de critérios objetivos, há risco real de que participantes regulados, por aversão a exposição sancionatória e reputacional, optem preventivamente pelo encerramento de relações com investidores não residentes de jurisdições sensíveis, fenômeno conhecido internacionalmente como de risco, com possível reflexo sobre a atratividade do mercado brasileiro para o capital estrangeiro, responsável por parcela expressiva do volume negociado na Bolsa de Valores brasileira.[15] A diligência reforçada tende a operar como instrumento efetivamente proporcional apenas na medida em que essa indeterminação
5.6. A conexão entre PLD/FTP e as demais camadas normativas
A introdução da Resolução CVM nº 245/2026 não altera a função das demais normas anteriormente analisadas. A lex societatis continua disciplinando a constituição, organização e funcionamento interno da sociedade; a residência fiscal do controlador continua determinando seus deveres tributários perante o Estado correspondente; o Direito Tributário Internacional continua coordenando as competências fiscais de diferentes Estados; e os padrões internacionais de transparência continuam promovendo a identificação de beneficiários finais, a troca de informações e a cooperação entre autoridades.
A disciplina de PLD/FTP acrescenta uma dimensão distinta, cujo objeto é a avaliação e mitigação dos riscos associados à utilização das estruturas e operações no âmbito regulado. Desse modo, tem-se a seguinte configuração:
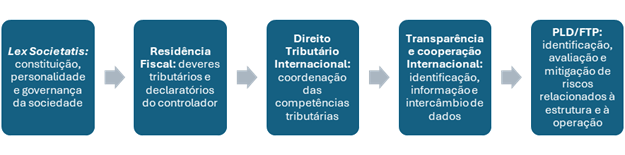
A transparência e a cooperação internacional não constituem uma camada paralela às demais em um mesmo plano sequencial, mas dimensão transversal que informa e instrumentaliza o funcionamento de todas elas, inclusive o próprio regime de PLD/FTP, que delas depende para operar. Portanto, o quadro acima tem função didática, e não hierarquia normativa estrita entre camadas de mesma natureza. Essas dimensões não são necessariamente concorrentes, mas exercem funções distintas sobre uma mesma realidade econômica, e é precisamente essa coexistência funcional que caracteriza a estrutura jurídica internacional contemporânea.
6. A internacionalização da transparência e da governança das estruturas offshore
A introdução da disciplina de PLD/FTP pela Resolução CVM nº 50 e seu reforço pela Resolução CVM nº 245/2026 não constituem fenômenos isolados. Nas últimas décadas, as estruturas societárias internacionais passaram por profunda transformação em razão do fortalecimento dos padrões internacionais de transparência, cooperação administrativa e identificação do beneficiário final, de modo que a tradicional associação entre sociedades offshore e confidencialidade absoluta já não corresponde à realidade regulatória contemporânea.
A expansão dos mecanismos de intercâmbio de informações, das regras de identificação de beneficiários finais e dos padrões de prevenção à lavagem de dinheiro reduziu significativamente o espaço para estruturas cuja principal característica seja a opacidade da titularidade econômica, o que não significa o desaparecimento das estruturas internacionais, mas sua transformação. A sociedade estrangeira continua podendo exercer funções legítimas de holding, investimento, organização empresarial, proteção patrimonial e sucessão, desde que observadas as normas aplicáveis às diferentes dimensões da estrutura, e o planejamento internacional desloca-se progressivamente de uma lógica baseada na confidencialidade para uma lógica baseada em transparência, substância, governança e conformidade.
6.1. Beneficiário final como elemento transversal
Como visto no ítem 5.4, o § 2º do art. 17-A da Resolução CVM nº 245/2026 estende as medidas de diligência reforçada a estruturas societárias, cadeias de controle, beneficiários finais e representantes vinculados às jurisdições listadas pelo GAFI. Essa opção normativa é manifestação, no plano do mercado de capitais brasileiro, de uma tendência internacional mais ampla, pela qual a identificação do beneficiário final deixou de se limitar às estruturas simples, em que basta examinar a titularidade societária direta, para alcançar estruturas complexas, com acionistas corporativos, holdings intermediárias, trusts, fundações ou veículos de investimento, cuja identificação exige o exame de sucessivas camadas de participação, controle e representação. A estrutura societária deixa, assim, de ser analisada apenas como instrumento de organização patrimonial e passa a ser também objeto de análise regulatória.
6.2. A substância econômica e a realidade da estrutura
A crescente exigência de transparência não elimina a autonomia patrimonial da pessoa jurídica nem o princípio da separação entre sociedade e sócios, mas exige que a estrutura possua realidade jurídica e econômica compatível com as operações realizadas. A análise da substância econômica assume relevância especialmente quando a estrutura é utilizada para realizar operações internacionais, receber rendimentos, deter participações societárias ou administrar ativos distribuídos em diferentes países. Nesse cenário, a mera constituição formal da sociedade representa apenas o ponto inicial da análise, que passa a considerar a finalidade econômica da estrutura, a origem e o destino dos recursos, a atividade efetivamente desenvolvida, a cadeia de controle, o beneficiário final, os vínculos territoriais relevantes, as obrigações fiscais e os deveres regulatórios aplicáveis. Portanto, a estrutura internacional contemporânea é juridicamente mais complexa do que a simples sociedade registrada em uma jurisdição estrangeira.
7. A estrutura societária internacional como ponto de convergência entre regimes jurídicos
A análise desenvolvida ao longo deste estudo permite retomar a questão inicialmente formulada, a saber, qual legislação rege uma empresa offshore. A resposta não pode ser reduzida à indicação de um único ordenamento. A personalidade jurídica da sociedade permanece vinculada à lex societatis, os efeitos tributários sobre seus controladores podem ser determinados pela legislação do Estado de residência fiscal, a produção de rendimentos em terceiros Estados pode atrair a competência tributária do Estado da fonte, os tratados internacionais podem coordenar essas competências e os mecanismos internacionais de cooperação podem permitir o intercâmbio das informações necessárias à fiscalização.
A Resolução CVM nº 245/2026 acrescenta outra dimensão a esse quadro: determinadas relações estabelecidas no mercado de valores mobiliários brasileiro podem ser submetidas a diligência reforçada quando presentes os fatores de risco previstos pela regulamentação de PLD/FTP, conforme examinado no Tópico 5. Essa dimensão é particularmente significativa porque a análise regulatória não se limita à sociedade formalmente constituída, podendo alcançar a cadeia de controle e o beneficiário final. A estrutura internacional pode assim ser representada não mais como uma pessoa jurídica isolada, mas como um conjunto de relações jurídicas e econômicas que parte da jurisdição de constituição, passa pela sociedade, suas participações societárias, seus controladores e o beneficiário final, alcança os ativos e operações envolvidos e as jurisdições de origem e destino, e chega, por fim, aos regimes tributários e à regulação financeira e de PLD/FTP aplicáveis.
Cada um desses elementos estabelece possíveis conexões com diferentes ordenamentos, de modo que a escolha de uma jurisdição estrangeira não elimina os demais vínculos jurídicos, podendo ao contrário gerar novas conexões que deverão ser analisadas de maneira coordenada.
Conclusão
Neste ensaio procurou-se demonstrar que a análise jurídica das sociedades offshore não pode permanecer restrita à legislação do país onde a empresa foi constituída. Essa legislação continua sendo fundamental, pois a lex societatis determina a personalidade jurídica, a organização interna, a governança e os mecanismos de reorganização da sociedade, mas constitui apenas uma das dimensões da estrutura jurídica internacional. A residência fiscal dos controladores pode produzir consequências tributárias e declaratórias independentemente da jurisdição de constituição da sociedade, a produção de rendimentos em terceiros Estados pode atrair competências tributárias adicionais, e os tratados internacionais e os mecanismos de cooperação administrativa coordenam parte dessas competências e permitem o intercâmbio de informações entre as autoridades envolvidas.
A evolução contemporânea do sistema internacional acrescentou outra dimensão a esse quadro, a da prevenção à lavagem de dinheiro, ao financiamento do terrorismo e ao financiamento da proliferação de armas de destruição em massa. No Brasil, essa dimensão encontra disciplina na Resolução CVM nº 50/2021 e foi reforçada pela Resolução CVM nº 245/2026, que introduziu medidas específicas de diligência reforçada em operações e situações envolvendo investidores não residentes relacionados a jurisdições que não aplicam ou aplicam insuficientemente as recomendações do GAFI.
A inovação mais relevante para as estruturas societárias internacionais está, porém, na extensão desses deveres a clientes e investidores relacionados a estruturas societárias, cadeias de controle, beneficiários finais ou representantes direta ou indiretamente vinculados às jurisdições abrangidas pela norma, o que reforça uma transformação metodológica importante, ou seja, a análise jurídica da sociedade internacional não pode mais se limitar à identificação da pessoa jurídica formalmente constituída, sendo necessário compreender a estrutura econômica que se encontra por trás dela.
Uma holding constituída nas Ilhas Cayman, nas Ilhas Virgens Britânicas ou nos Emirados Árabes Unidos pode possuir personalidade jurídica plenamente válida segundo a legislação de sua jurisdição de constituição, sem que isso impeça que seus controladores estejam sujeitos a normas tributárias de outro Estado, que seus ativos estejam submetidos à legislação de terceiros países ou que determinadas operações realizadas no mercado de valores mobiliários brasileiro sejam objeto de diligência reforçada. Portanto, o ponto central não é determinar se uma estrutura offshore é, em si mesma, legítima ou ilegítima, mas identificar qual função a estrutura desempenha, quem a controla, quem é seu beneficiário final, onde se encontram seus ativos e operações, quais jurisdições estão conectadas à estrutura e quais regimes jurídicos incidem sobre cada uma dessas relações.
A empresa internacional não pertence integralmente a um único ordenamento jurídico, constituindo antes um ponto de convergência entre diferentes sistemas normativos nacionais e internacionais. A Resolução CVM nº 245/2026 evidencia essa realidade ao deslocar parte da análise regulatória da pessoa jurídica isoladamente considerada para sua cadeia de controle, seus beneficiários finais e suas conexões jurisdicionais.
Portanto, o desafio contemporâneo do advogado empresarial, do consultor tributário e do profissional que atua na estruturação de operações internacionais não consiste em identificar uma única lei aplicável, mas em compreender como diferentes ordens jurídicas e regimes regulatórios incidem simultaneamente sobre diferentes dimensões da mesma estrutura econômica, assegurando que sua constituição, funcionamento, tributação, governança, transparência e utilização no mercado sejam compatíveis com as normas nacionais e internacionais aplicáveis.
Nesse novo cenário, o planejamento jurídico internacional deixa de ser uma atividade predominantemente orientada pela escolha da jurisdição de constituição e passa a exigir uma análise integrada da jurisdição, da estrutura societária, da residência fiscal, da cadeia de controle, do beneficiário final, dos ativos, das operações e dos riscos regulatórios associados à estrutura. Portanto, a offshore não desaparece como instrumento legítimo de organização empresarial, patrimonial ou sucessória, mas o ambiente jurídico no qual ela opera é que se modifica: a estrutura internacional contemporânea é uma estrutura multijurisdicional, transparente e regulada, cuja validade e eficiência dependem da capacidade de integrar, de maneira coordenada, as diferentes camadas normativas que incidem sobre sua realidade econômica.
[1] VIRGIN ISLANDS. Business Companies Act, 2004 (as revised). British Virgin Islands Financial Services Commission. Disponível em: https://www.bvifsc.vg/sites/default/files/bvi_business_ companies_act.pdf. Ver: CAYMAN ISLANDS. Companies Act (2026 Revision). Disponível em: https://legislation.gov.ky/cms/images/LEGISLATION/PRINCIPAL/1961/1961-0003/1961-0003_2026 Revision.pdf. UNITED ARAB EMIRATES. Federal Decree-Law No. (32) of 2021 on Commercial Companies. Disponível em: https://uaelegislation.gov.ae/en/legislations/ 1542/download. Acesso em: 02 set. 2026.
[2] UNITED ARAB EMIRATES. Federal Decree-Law No. (47) of 2022 on the Taxation of Corporations and Businesses. Federal Tax Authority. Disponível em: https://uaelegislation.gov.ae/en/legislations /1582 /download. Acesso em: 30 ago. 2026.
[3] BRASIL. Lei nº 14.754, de 12 de dezembro de 2023. Dispõe sobre a tributação de aplicações financeiras no exterior, de entidades controladas no exterior e de trusts no exterior, por pessoa física residente no Brasil. Diário Oficial da União. Disponível em: https://www.planalto.gov.br/ ccivil_03/_ato2023-2026/2023/lei/l14754.htm. Acesso em: 01 set. 2026.
[4] BRASIL. Receita Federal do Brasil. Instrução Normativa RFB nº 2.180, de 11 de março de 2024, publicada no Diário Oficial da União de 13 de março de 2024. Disponível em: http://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=136603&visao=relacional. Acesso em: 30 ago. 2026.
[5] BRASIL. Lei nº 11.371, de 28 de novembro de 2006, parcialmente revogada pela Lei nº 14.286, de 29 de dezembro de 2021 (Marco Legal do Câmbio), cujo art. 10 atribui ao Banco Central do Brasil a competência para regulamentar e monitorar os capitais brasileiros no exterior. BANCO CENTRAL DO BRASIL. Declaração de Capitais Brasileiros no Exterior (CBE). Disponível em: https://www3.bcb.gov.br/cbeInternet/exibirLogin.do?method=exibirTelaInformacao. Acesso em: 02 set. 2026.
[6] ORGANISATION FOR ECONOMIC CO-OPERATION AND DEVELOPMENT (OECD). Model Tax Convention on Income and on Capital. Paris: OECD Publishing. Disponível em: https://www.oecd.org/en/topics/oecd-model-tax-convention-on-income-and-on-capital.html. Acesso em: 27 ago. 2026.
[7] OCDE/G20. Base Erosion and Profit Shifting (BEPS) Project, iniciado em 2013. Disponível em: https://www.oecd.org/en/topics/base-erosion-and-profit-shifting-beps.html. Acesso em: 27 ago. 2026.
[8] OCDE. Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting (Multilateral Instrument – MLI), aberta à assinatura em 7 de junho de 2017 e em vigor, para os primeiros signatários, desde 1º de julho de 2018. Disponível em: https://www.oecd.org/en/topics/sub-issues/beps-multilateral-instrument.html. Acesso em: 27 ago. 2026.
[9] OCDE. Brazil signs the Multilateral BEPS Convention, reducing opportunities for tax avoidance by Multinational Enterprises. Paris, 20 out. 2025. Disponível em: https://www.oecd.org/en/about/ news/announcements/2025/10/brazil-signs-the-multilateral-beps-convention-reducing-opportu ties-for-tax-avoidance-by-multinational-enterprises.html. Acesso em: 22 set. 2026.
[10] Convention on Mutual Administrative Assistance in Tax Matters (OCDE/Conselho da Europa, 1988, emendada pelo Protocolo de 2010); promulgada no Brasil pelo Decreto nº 8.842, de 29 de agosto de 2016. Disponível em: https://www.oecd.org/en/topics/convention-on-mutual-administrative-assistance-in-tax-matters.html. Sobre o Common Reporting Standard (CRS), cf. BRASIL. Receita Federal do Brasil. Instrução Normativa RFB nº 1.680, de 28 de dezembro de 2016. Disponível em: https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2016/decreto/D8842.htm. Acesso em: 22 set. 2026.
[11] BRASIL. Comissão de Valores Mobiliários. Resolução CVM nº 50, de 31 de agosto de 2021. Disponível em: https://conteudo.cvm.gov.br/legislacao/resolucoes/resol050.html. Acesso em: 22 set. 2026.
[12] BRASIL. Comissão de Valores Mobiliários. Resolução CVM nº 245, de 1º de julho de 2026. Publicada no Diário Oficial da União em 2 de julho de 2026, com entrada em vigor em 15 de julho de 2026. Disponível em: https://conteudo.cvm.gov.br/legislacao/resolucoes/resol245.html. Acesso em: 22 set. 2026.
[13] FINANCIAL ACTION TASK FORCE (FATF/GAFI). High-Risk Jurisdictions subject to a Call for Action – 19 June 2026. Disponível em: https://www.fatf-gafi.org/content/fatf-gafi/en/publications/High-risk-and-other-monitored-jurisdictions/call-for-action-june-2026.html. Jurisdictions under Increased Monitoring – 19 June 2026. Disponível em: https://www.fatf-gafi.org/content/fatf-gafi/en/publications/High-risk-and-other-monitored-jurisdictions/increased-monitoring-june-2026.html. Acesso em: 22 set. 2026.
[14] A dispensa de análise de impacto regulatório (AIR) e de consulta pública prévia tem fundamento no art. 14, V, da Resolução CVM nº 67, de 10 de março de 2022, c/c os arts. 4º, V, e 9º-A do Decreto nº 10.411, de 30 de junho de 2020, tendo a CVM justificado a medida pela necessidade de preservar a integridade do mercado de capitais. Cf. BRASIL. CVM altera pontualmente Resolução 50 sobre PLD/FTP. Disponível em: https://www.gov.br/cvm/pt-br/assuntos/noticias/2026/cvm-altera-pontualmente-resolucao-50-sobre-pld-ftp. Acesso em: 22 set. 2026.
[15] Sobre o fenômeno do de-risking, cf. FINANCIAL ACTION TASK FORCE (FATF). Drivers for “de-risking” go beyond anti-money laundering/terrorist financing, 26 jun. 2015. Disponível em: https://www.fatf-gafi.org/en/publications/fatfrecommendations/documents/derisking-goes-beyond-amlcft.html; e WORLD BANK GROUP. Withdrawal from Correspondent Banking: Where, Why, and What to Do about It. Washington, DC, nov. 2015. Disponível em: https://documents1.worldbank.org/curated/en/113021467990964789/pdf/101098-revised-PUBLIC-CBR-Report-November-2015.pdf. Acesso em: 22 set. 2026.
A Editora OAB/PE Digital não se responsabiliza pelas opiniões e informações dos artigos, que são responsabilidade dos autores.
Envie seu artigo, a fim de que seja publicado em uma das várias seções do portal após conformidade editorial.