Com o Advento da Tecnologia, os títulos de créditos, pré-existentes desde o comercio europeu antigo, passaram por uma transformação natural visando adaptar-se aos novos meios de propagação da tecnologia moderna. Dessa forma, títulos comuns, ao exemplo dos cheques, desapareceram do cotidiano das relações; outros, ainda, imperiosamente em suas versões físicas, passaram ao modo integralmente digital. Além disso, outras formas de pagamento virtual tornaram-se mais comuns, readaptando o mercado nacional e trazendo comodidade para os usuários, retirando possíveis fraudes e suas morosidades. Assim, faremos uma breve análise sobre as questões práticas dessas mudanças.
Em primeira análise, o surgimento dos títulos de crédito data a tempos antigos da evolução social. As relações comerciais primitivas necessitavam de celeridade nas negociações, buscavam por meio dela formas a troca de mercadorias sem a necessidade de transportar altas demandas de moedas (normalmente de prata e ouro) para locais distantes. Tais moedas que em grande volume eram fisicamente pesadas e de difíceis manuseios. Assim, a praticidade de deixar seus grandes valores em banqueiros, ou cambistas, para saque em outra região com outro banqueiro correspondente tornou-se uma forma de mercado atrativa. Evitava o transporte arriscado das moedas e contribuía com maiores capacidades comerciais, retirando preocupações com a moeda local (preocupação real graças a falta de padronização monetário das regiões). Dando-se inicio ao nascimento da Letra de Câmbio, o marco inicial dos títulos de crédito.
Séculos após o surgimento da Letra de Câmbio, leis foram criadas para regulamentar práticas cambiais comuns em surgimento na sociedade moderna. Tais leis buscavam regulamentar não apenas a letra de cambio, mas outros dispositivos criados para suprir diversos tipos de demanda adversos ao título já existente. Títulos como: notas promissórias, cheques e duplicatas (ou até mesmo cédulas de crédito).
Em meados do século XX criou-se por meio de uma convenção internacional um documento objetivando a padronização das letras de câmbio, e as notas promissórias — igualmente regulamentando os institutos do Endosso e do Aval, permitindo uma melhor negociação entre os países envolvidos. O Brasil decidiu regulamentar através do Decreto de Lei n° 57.663/66 oficializado no país como Lei Uniforme de Genebra, a LUG. Tais países como: Alemanha, Áustria, Bélgica, Colômbia, o Brasil, etc.
Após o marco inicial instituído pela LUG outras leis surgiram para regulamentar os títulos de crédito. Desde a Lei n° 2044/08, regulamentando de forma subsidiária a LUG, a Lei nº 7.357/85, regulamentando os cheques, para as Leis nº 5.474/68 e nº 13.775/2018, regulamentadoras da duplicata física e escritural ( datando da LUG vigorada em 1966 pelo Decreto de Lei n° 57,663/66 até 2003 com a entrada em vigor do Código Civil). Ocorreu em 2001 a virada do século, tais instrumentos continuavam sendo legislados pelas mesmas leis, ocorrendo poucas variações em seus códices. Vale dizer, mesmo após tantas mudanças mercadológicas, as leis dos títulos cambiários permaneciam, majoritariamente, as mesmas.
As duplicatas escriturais já presentes nos âmbitos empresariais, são títulos cambiários regulamentados pela lei 13.775/18. Estas, presentes desde 2018, são semelhantes as duplicatas físicas, documentos vinculados a negociações já realizadas, vinculada a uma fatura, permitindo em inadimplemento a execução judicial (pagamento mediante a força da lei). As duplicatas escriturais, integralmente digitais, possuem mais transparência e diminuem gastos e erros (muitas vezes provenientes das impressões, serviços de entrega ocorridos no processo).
A primeira dos títulos de crédito a tangenciar para o universo digital foi a duplicata, documentos causais a outros — documentos estes que também passaram para a digitalização. Regidas pela Lei n° 13,775/2018, as duplicatas vinculadas a um documento fiscal passam por processos padrões da negociação e são aplicadas semelhantemente as duplicatas físicas. Em exemplo, mostrado a seguir pela imagem-ilustração disponibilizada pelo site do Banco Central do Brasil:
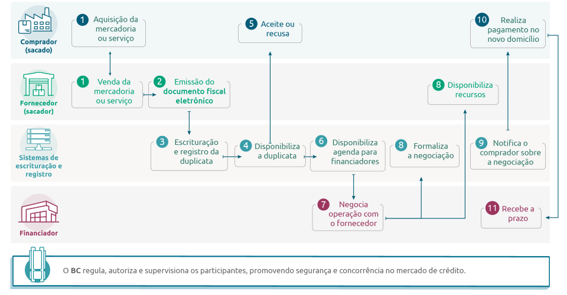
A partir de seu vinculo com outro documento fiscal, são disponibilizadas entres os negociantes, entregando direitos presentes análogos ao documento físico. Passando, somente pela alteração da cartularidade, princípio que reestrutura-se na hermenêutica.
Invariavelmente, existiram princípios norteadores nos títulos de crédito, a cartularidade, a literalidade e a autonomia. Tais princípios garantem estabilidades jurídicas, permitem a segurança entre as partes na efetivação do pagamento, sendo a conclusão em boa fé o desejo final dos negócios cambiais como regra geral. Via de regra espera-se o adimplemento nas relações cambiárias em que encontram-se os particulares.
O princípio da cartularidade afirma que: “o direito de crédito está incorporado ao documento físico (a cártula), sendo indispensável a posse do documento original para exercer, transmitir ou cobrar esse direito”. Logo, aqueles que possuem o documento tornam-se beneficiários do título (sendo na modalidade “ao portador” quando a lei permite, em casos “nominativos” somente aqueles que possuem o nome subscrito no documento serão os devidos beneficiários do crédito).
Porém, surge uma questão. Como haveria a posse do documento (a cartularidade) nos casos não materiais? Onde abordaria a cartularidade sem nenhum aspecto físico presente?
Como visto, há títulos cambiários integralmente tecnológicos e seus requisitos de cártula física precisaram ser repostos em outros aspectos. Alterando o núcleo da materialidade para a formalidade. Isto é, o princípio da cartularidade precisou remodelar-se nos meios digitais, pois digitalmente não haveria como possuir uma cártula (documento) para o portador. A cartularidade, antes o próprio documento físico em porte, passa a ser a segurança pelo site proposta e a individualização do direito presente no registro eletrônico. Nele, as informações das partes são introduzidas de maneira a permitir a utilização de os outros instrumentos cambiários presentes em suas alternativas em papel (endosso, aval).
O art. 889, § 3º, do Código Civil amplia as ideias dos títulos de crédito em quesitos tecnológicos, efetivando em abstrato o padrão dos títulos em geral, permitindo a emissão dos mesmos a partir dos “caracteres criados em computador” e/ou “meio tecnológico equivalente” desde que seguindo os requisitos fundamentais dos títulos de crédito.
Assim, por exemplo, as letras de câmbio seriam regidas em ordem pela LUG, Lei n° 2044 e posteriormente pelo Código Civil seguindo os devidos processos de subsidiariedade e especialidade.
Ainda assim, títulos de créditos comuns no cotidiano foram esquecidos pela passagem do tempo, trocados por outros dispositivos de pagamento mais benéficos entre as partes. O cheque antes presente nas relações de pagamento, pela morosidade e possibilidade de inadimplência (cheque sem fundo) foi substituído por cartões de crédito/débito; as notas promissórias, que sempre constituíram relações mais simples entre credor e devedor foram posteriormente substituídas por PIXs à prazo, ou mesmo instantâneo,que possibilitaram agilidade entre as relações. Evidentemente, tais institutos creditícios não colapsaram nem foram substituídos diretamente pelos demais métodos de pagamento, apenas reduziram-se em usabilidade. Vale ressaltar o boleto bancário, mesmo não sendo propriamente um título de crédito, despenca em uso no cotidiano.
Em suma, os títulos de crédito modernizaram-se conforme o avanço das tecnologias. Leis foram criadas, códigos foram reinterpretados e as relações cotidianas foram afetadas positivamente por essas mudanças. Os benefícios das formas de pagamento atuais possibilitam indivíduos hipossuficientes a adquirirem recursos antes indisponíveis e realizarem transações que podem levar a uma melhora de vida. As relações cartulares mudaram entre empresas, mas mantêm-se essenciais para seus desenvolvimentos econômicos.
A Editora OAB/PE Digital não se responsabiliza pelas opiniões e informações dos artigos, que são responsabilidade dos autores.
Envie seu artigo, a fim de que seja publicado em uma das várias seções do portal após conformidade editorial.